









Oleh: Khalil Ismail**
Daftar Isi
PECAH Bintang, mungkin ini perumpamaan yang agak cocok bagi Saudara Fadhil Ilyas. Setelah sekian lama menanti di dalam ketidakpastian, serta di tengah pro dan kontra pendapat dan pandangan banyak orang, terkait keikutsertaannya dalam kontestasi pimpinan puncak di Bank Aceh. Saya menggunakan istilah “Pecah Bintang”, karena istilah ini sering digunakan di dunia militer Indonesia, untuk menunjukkan kenaikan pangkat seorang perwira dari pangkat Kolonel menjadi pangkat Perwira Tinggi (Pati), yaitu Bintang Satu Brigadir Jenderal. Akan tetapi khusus untuk Saudara Fadhil Ilyas, bintang yang pecah bukanlah dari kolonel ke Brigjen, akan tetapi bertambah Bintang di pundaknya, dari Bintang Tiga Letnan Jenderal ke Bintang Empat Jenderal penuh.
Momen bertambahnya bintang di pundak Saudara Fadhil Ilyas terjadi pada hari Senin tanggal 8 September 2025, setelah para pemilik Bank Aceh, dikenal dengan sebutan Para Pemegang Saham melaksanakan Rapat Umum Pemegang Saham (RUPS) yang alot, untuk memutuskan dan menetapkan siapa dari dua sosok yang telah lulus penyaringan dalam sebuah session oleh Otoritas Jasa Keuangan (OJK), yang diberi nama Fit and Proper Test, atau kalau dalam bahasa kita diterjemahkan sebagai Uji Kelayakan dan Kepatutan. Melalui uji kelayakan dan kepatutan inilah, para Pemegang Saham mengambil keputusan, bahwa Saudara Fadhil Ilyas dinilai lebih layak dan patut untuk menduduki jabatan puncak sebagai Direktur Utama Bank Aceh Syariah (BAS).
Kini selesai sudah proses yang panjang dan melelahkan ini. Melelahkan bukan hanya bagi pihak OJK, bagi para Pemegang Saham, bagi Internal Bank Aceh, bagi para pendukung. akan tetapi terlebih lagi bagi pemilik sejati Bank ini, yang ada di kota, di desa, di kantor-kantor pemerintah, kantor perusahaan swasta, di warung- warung kopi, bahkan masyarakat Aceh Ban Sigom Donya juga ikut menanti dengan penuh tanda tanya, siapa gerangan yang akan ditunjuk untuk menjadi Nakhoda di kapal yang lumayan besar bernama Bank Aceh Syariah.
Setelah episode ini final, tentu tidak perlu lagi ada dakwa-dakwi, dukung yang sana dukung yang sini. Tidak perlu lagi suara-suara penilaian, yang ini layak yang itu tidak layak, yang itu lebih cocok, sedangkan yang ini belum berpengalaman, Tidak butuh lagi diskusi, seminar, lokakarya atau apalah namanya. Tinggalkan semua itu, karena sekarang Saudara Fadhil Ilyas terbukti adalah pilihan yang sangat tepat yang telah dilaksanakan oleh para pemimpin kita, yaitu Gubernur dan Bupati/Walikota selaku Pemegang Saham.
Mulai saat ini yang sangat penting adalah What Next.., Apa yang harus dipikirkan, direncanakan dan dilaksanakan selanjutnya oleh Saudara Fadhil Ilyas beserta seluruh jajarannya. Inilah sekarang yang perlu kita diskusikan, kita bahas bersama dalam satu irama, satu tekad, satu tujuan, dan dengan hati bersih, yang nantinya bisa menjadi acuan bagi manajemen BAS untuk membangun Nanggroe, menyusun konsep perencanaan untuk meningkatkan kesejahteraan rakyat Aceh, mendorong spirit masyarakat untuk meningkatkan taraf hidupnya. Bagaimana dan apa konsep yang ditawarkan oleh Bank Aceh untuk mengeluarkan dan menghapus stigma, bahwa hingga kini Aceh masih betah menjadi provinsi termiskin se Sumatera. Demikian juga, mampukah Saudara Fadhil Ilyas beserta jajarannya hingga ke kantor-kantor Cabang, untuk menunjukkan bahwa Bank Aceh adalah milik masyarakat Aceh?
Pada kesempatan ini, saya tidak hendak mengajari Saudara Fadhil Ilyas dan para jajarannya, bagaimana seharusnya bekerja, bagaimana dan metode apa yang harus dipakai untuk mencapai tujuan tersebut. Karena kita sudah sangat mengenal kemampuan Fadhil Ilyas dan para pembantunya. Mereka telah memiliki jam terbang yang mumpuni. Khususnya Saudara Fadhil Ilyas telah menapaki karier dari bawah dan telah banyak menduduki jabatan strategis, baik di kantor cabang maupun di kantor pusat BAS. Perjalanan karier yang panjang ini telah menjadikannya sebagai sosok yang akan mampu menghadapi tantangan yang sudah pasti akan dihadapinya. Tantangan dibidang ekonomi, perbankan maupun politik, baik yang berskala daerah, nasional maupun Internasional.
Satu keuntungan bagi saudara Fadhil Ilyas adalah dia terpilih dengan dukungan penuh dari semua pemegang saham, jadi bisa bekerja dengan nyaman, dan fokus menjalankan rencana kerja bank yang telah disusun, sehingga tidak perlu ada kekhawatiran akan adanya “ reshuffle ” di tengah jalan, seperti pendahulunya. Di samping itu, Saudara Fadhil Ilyas juga di dukung oleh pasar dan para tokoh partai politik, akademisi hingga para pengusaha di daerah ini.
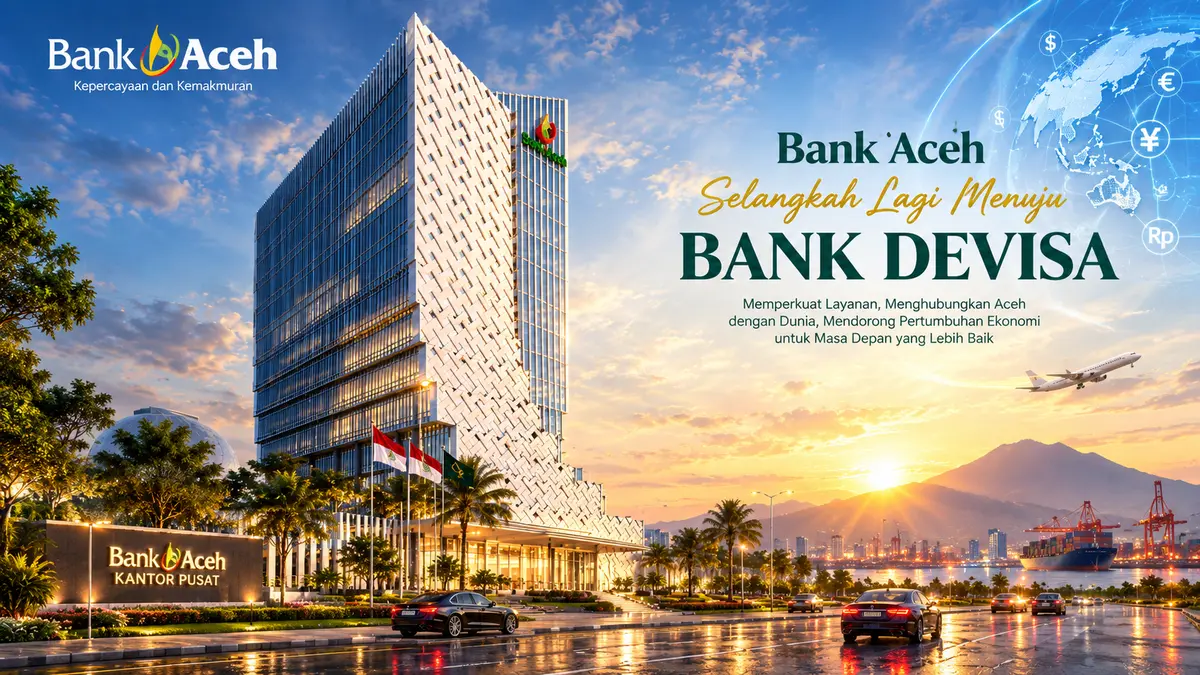
Di kalangan masyarakat, banyak pengharapan yang disampaikan kepada Fadhil Ilyas dan jajarannya agar dapat membawa perubahan yang signifikan, dan dapat mempercepat laju pertumbuhan BAS, serta mampu bekerja sama dan mendukung Pemerintah Daerah untuk mendongkrak pertumbuhan ekonomi masyarakat Aceh. Di antara yang disampaikan, ada beragam harapan yang dapat kita himpun, di antaranya adalah keinginan agar Saudara Fadhil Ilyas bersama jajaran dapat segera mewujudkan BAS menjadi Bank Devisa. Keinginan ini sah-sah saja serta dapat kita maklumi sebagai bentuk kecintaan dan dukungan mereka kepada BAS.
Namun demikian, timbul beberapa pertanyaan dari masyarakat Aceh, yang merupakan pemilik sejati Bank Aceh. Apakah dengan kenaikan status BAS menjadi Bank Devisa, problem dasar yang dihadapi masyarakat Aceh dapat seketika terselesaikan..?. Dapat kita ambil contoh, seperti masalah kesulitan hidup, masih tingginya angka pengangguran, tingkat kemiskinan yang tinggi, sulitnya membangun usaha, sulitnya para petani, nelayan, peternak menjalankan profesinya akibat sulitnya mendapat bantuan modal, hingga masih lemahnya pemasaran hasil produk, dan seabrek masalah lainnya, yang pada pokoknya berkisar pada masalah kehidupan dan kesejahteraan rakyat Aceh..
Bank Devisa atau UMKM, Mana Yang Menjadi Prioritas
Berbicara tentang kiprah BAS ke depan, kita harus melihat kembali sejarah yang terkait dengan tujuan pendirian Bank ini, tanpa bermaksud menolak perubahan dan modernisasi di tubuh BAS. Karena perubahan dan modernisasi adalah suatu keniscayaan, yaitu keadaan sesuatu yang sudah pasti, tentu, atau tidak bisa dihindari. Hal yang sudah tentu akan terjadi atau suatu hal yang tidak boleh tidak ada.
Jika kita melihat tujuan pendirian Bank Aceh, sebagaimana yang tercantum di dalam Akta Wakil Notaris Mula Pangihutan Tambunan Nomor 1 tanggal 1 April 1958, adalah untuk membantu dan mendorong pertumbuhan perekonomian dan pembangunan daerah di segala bidang, serta sebagai salah satu sumber pendapatan daerah dalam rangka meningkatkan taraf hidup rakyat. Selain melihat sejarah, kita juga perlu melihat Misi Bank Aceh, yang tercantum pada point 1, yaitu menjadi penggerak perekonomian Aceh dan pendukung agenda pembangunan Aceh.
Untuk meningkatkan taraf hidup rakyat Aceh, dan menjadi penggerak perekonomian Aceh, maka pihak BAS dan kita semua harus mengubah image arah tujuan BAS saat ini, dari keinginan mengejar status prestise menjadi Bank Devisa ke keinginan membantu Pemerintah Daerah untuk membangun daerah, yang pada akhirnya akan menyejahterakan kehidupan rakyat. Kini saatnya BAS berkomitmen menghapus stigma Aceh yang miskin. Oleh karena itu, Pihak BAS harus menetapkan prioritas dalam dua hal tersebut.
Program Peningkatan Status Menjadi Bank Devisa
Gagasan meningkatkan status BAS menjadi Bank Devisa sebenarnya telah didiskusikan dan direncanakan sejak masa Aminullah Usman sebagai Direktur Utama BAS pada kurun waktu tahun 2001 – 2009. Pada saat itu ada dua program besar yang direncanakan, selain meningkatkan status BAS menjadi Bank Devisa, direncanakan juga mengubah sistem operasional BAS dari Konvensional menjadi Bank Syariah. Setelah melihat dinamika di lapangan, di mana pada saat itu Pemerintah Provinsi Aceh baru saja memberlakukan dan menerapkan syariat Islam, yaitu pada 1 Muharram 1423 H, berdasarkan Undang – Undang Nomor 44 Tahun 1999 Tentang Penyelenggaraan Keistimewaan Provinsi Daerah Istimewa Aceh, yang kemudian diganti dengan Undang-Undang Nomor 11 tahun 2006, maka untuk mendukung kebijakan Pemerintah Daerah, BAS memutuskan untuk menyelaraskan operasionalnya dengan Syariat Islam yang berlaku di Aceh.
Untuk mempersiapkan dengan baik dan sebagai bukti kesungguhan BAS, pada Tahun 2002 BAS membentuk Unit Usaha Syariah (UUS) di Kantor Pusat, yang bertugas mempersiapkan segala sesuatu untuk kelancaran konversi menjadi Bank Syariah. Sebelum di konversi secara penuh, telah diawali dengan pembukaan beberapa Kantor Cabang. Butuh waktu hampir 14 tahun untuk mendeklarasikan menjadi Bank yang beroperasi dengan sistem syariah. Perubahan sistem operasional Bank dari sistem konvensional menjadi Bank Syariah secara penuh dilaksanakan pada tanggal 19 September 2016.
Keinginan beberapa pihak agar BAS mempercepat proses menjadi Bank Devisa kita dukung penuh. Namun perlu kita pahami bahwa mempersiapkan BAS untuk menjadi Bank Devisa tidak semudah dan secepat yang kita inginkan. Perlu waktu dan butuh proses yang matang dan banyak hal yang harus dipersiapkan, mulai dari mempersiapkan regulasi atau aturan yang akan menjadi dasar hukum, hingga mempersiapkan sumber daya manusia yang mumpuni melalui pendidikan khusus yang terkait dengan Valuta Asing (Valas) atau Foreign Exchange (FX). Yang tidak kalah penting adalah, melihat kebutuhan pasar. Untuk mengetahui kebutuhan pasar ini dapat diketahui melalui survei secara menyeluruh di daerah-daerah.
Saat ini, jika kita mencermati di lapangan, terlihat bahwa tingkat kunjungan wisatawan ke Aceh relatif masih rendah jika dibandingkan dengan provinsi lain di Indonesia, seperti Bali misalnya, dimana Bank BPD Bali saat ini berstatus Bank Umum Devisa. Di samping itu, Aceh juga belum memiliki pelabuhan laut bertaraf internasional untuk kegiatan ekspor dan impor. Singkat kata, hal-hal seperti ini harus menjadi pertimbangan bagi manajemen BAS. Jika ingin meningkatkan status menjadi Bank Syariah, maka harus mempersiapkan infrastruktur sebaik-baiknya. Harapan kita, kehadirannya sebagai Bank Devisa dapat berlanjut selamanya, bukan hanya untuk beberapa tahun, yang pada akhirnya harus kembali lagi menjadi Bank Non Devisa. Oleh karenanya diperlukan persiapan yang matang. Untuk itu penulis mengusulkan agar sejak sekarang manajemen BAS membentuk desk khusus, atau sebuah unit kerja khusus di Kantor Pusat, yang akan me-manage segala sesuatu hingga tuntas. Diharapkan dalam kurun waktu tiga atau lima tahun ke depan. BAS bisa take off dengan nyaman dengan status Bank Devisa, dan bisa bersaing dengan Bank – Bank lain di tingkat nasional dan di tingkat global.
Program Pemberdayaan UMKM
UMKM adalah singkatan dari Usaha Mikro, Kecil dan Menengah. Yaitu jenis usaha produktif yang dimiliki oleh perorangan atau badan usaha yang memenuhi kriteria tertentu dalam hal modal dan omzet tahunan, sesuai dengan peraturan perundang-undangan yang berlaku.
Telah kita maklumi, bahwa UMKM adalah tulang punggung perekonomian Indonesia. UMKM berperan penting dalam pertumbuhan ekonomi nasional, penyerapan tenaga kerja, serta menjadi fondasi ekonomi kerakyatan. Atas dasar inilah, pemerintah menaruh perhatian besar kepada sektor UMKM. Disebut berperan penting dalam perekonomian Indonesia karena UMKM berkontribusi terhadap PDB sekitar 61% lebih besar dari beberapa negara lainnya di Asean. Sektor UMKM juga mampu menyerap 97% tenaga kerja di Indonesia. Dari data yang disampaikan oleh Dian Ediana Rae, Kepala Eksekutif Pengawas Perbankan OJK pada saat rapat bersama Komisi XI DPR RI di Jakarta Senin 28 April 2025, bahwa per Februari 2025 porsi kredit UMKM sebesar 19,75%. Ini artinya masih terdapat potensi untuk meningkatkan porsi penyaluran kredit ke sektor tersebut. Bukti keseriusan dan besarnya perhatian pemerintah, agar Bank – Bank dapat meningkatkan penyaluran pembiayaan ke sektor UMKM, dikeluarkanlah beberapa regulasi melalui Peraturan Otoritas Jasa Keuangan (POJK) kepada Bank – Bank yang ada di Indonesia. Khusus untuk Bank – Bank yang ada di Aceh ditambah lagi melalui qanun Lembaga Perbankan Syariah (LKS).
Agar sektor UMKM ini dapat bangkit, maka pemerintah mengharapkan dukungan penuh perbankan melalui penyaluran pinjaman, yang persentasenya telah ditetapkan di dalam peraturan tersebut. Jika merujuk kepada POJK Nomor 6/POJK/K.03/2016 Tanggal 26 Januari 2016, Bank wajib melakukan penyaluran kredit atau pembiayaan kepada UMKM paling rendah 20 % dari total portofolio kredit atau pembiayaan. Khusus untuk Bank- Bank yang ada di provinsi Aceh, selain persyaratan yang ditetapkan di dalam POJK, juga harus memenuhi persyaratan yang diatur di dalam Qanun Nomor 11 Tahun 2018 Tanggal 31 Desember 2018 Tentang Lembaga Keuangan Syariah (LKS). Di dalam Qanun tersebut ditetapkan, bahwa rasio pembiayaan kepada UMKM yang besarannya dilakukan secara bertahap, yaitu pada tahun 2020 sebesar 30% dari portofolio pembiayaan, sedangkan pada tahun 2022 diharapkan telah mencapai sebesar 40%. Tujuan penetapan besarnya penyaluran pembiayaan tersebut adalah dalam rangka meningkatkan perekonomian masyarakat Aceh. Dan ini adalah tugas serta menjadi kewajiban Bank Aceh sebagai Bank milik rakyat Aceh.
Untuk membangun sektor UMKM di Aceh memerlukan sinirgitas antar lembaga, karena problem yang dihadapi oleh UMKM tidak hanya sebatas masalah modal, akan tetapi yang tidak kalah penting adalah perencanaan yang matang, karena pembiayaan ke sektor UMKM termasuk sektor yang rentan timbulnya kredit macet, dibandingkan dengan sektor lain. Data-data yang ditunjukkan oleh Dian Ediana Rae terlihat, bahwa Non Performing Loan (NPL) kredit UMKM per Februari 2025 sebesar 4,15% lebih tinggi dibandingkan NPL kredit Non UMKM yang sebesar 1,76%. Hal ini dapat kita maklumi karena sektor UMKM sangat tergantung kepada daya beli masyarakat, pemasaran produk yang belum terbuka lebar, keterampilan dan inovasi dari pelaku UMKM serta kesederhanaan dari teknologi yang digunakan.
Peran Bank Aceh Di Sektor UMKM
Sebagaimana yang disampaikan di atas, bahwa sektor UMKM merupakan tulang punggung perekonomian nasional. Hal ini tentu juga berlaku untuk Aceh, maka peran Bank Aceh sangat diharapkan untuk mendongkrak perekonomian daerah ini. Selama ini komitmen Bank Aceh untuk membantu UMKM tidak perlu diragukan lagi. Hal ini didasari dari kesadaran, bahwa tujuan pendirian BAS diprioritaskan untuk membantu dan meningkatkan taraf hidup masyarakat. Untuk itu, agar penanganan sektor UMKM ini dapat berjalan dengan baik, Manajemen BAS menetapkan unit khusus di dalam struktur organisasinya pada tingkat Divisi.
Dari data yang berhasil dihimpun dapat diketahui, bahwa penyaluran pembiayaan untuk sektor UMKM tahun 2022 sebesar RP.1.627.309 juta atau 9,39%. Pada tahun 2023 sebesar Rp.2.076.588 juta atau 11,11%, sedangkan pada tahun 2024 masih berkisar pada angka Rp.2.473.478 juta atau 12,15% dari portofolio pembiayaan. Dari data-data tersebut memang terlihat persentase pembiayaan di sektor UMKM masih di bawah ketentuan yang diatur di dalam POJK Nomor 6/POJK.3/2016 maupun Qanun Nomor 11 Tahun 2018. Namun demikian tetap perlu kita apresiasi, karena penyaluran pembiayaan kepada UMKM dari tahun ke tahun terus meningkat.
Kita mendorong BAS untuk terus meningkatkan penyaluran pembiayaan ke sektor UMKM yang produktif, termasuk di dalamnya UMKM yang dikelola oleh mereka yang berusia muda. Kelompok mereka yang berusia muda ini sangat penting untuk diperhatikan dan diprioritaskan, untuk menumbuhkan semangat mereka berwirausaha, tertarik untuk menjadi petani, nelayan, peternak, perkebunan maupun bidang keterampilan lainnya. Bidang-bidang ini selama ini enggan mereka geluti, bisa jadi karena menyangkut masalah modal, gengsi atau status sosial jika dibandingkan dengan menjadi Ambtenaar (Istilah Pegawai Negeri dimasa kolonial Belanda). Jika sektor-sektor yang digarap oleh para kawula muda ini dapat berjalan dengan baik, maka kita yakin Tingkat Pengangguran Terbuka (TPT) Aceh akan menurun drastis, yang pada Februari 2024 sebesar 5,56%, sedangkan pada Februari 2025 masih berada pada angka 5,50% (turun 0,06%), dan didominasi mereka yang berusia muda. Selain menyasar para pelaku UMKM berusia muda, penyaluran pembiayaan UMKM kepada masyarakat umum lainnya di berbagai jenis usaha perlu terus digenjot. Upaya ini akan bisa membantu pemerintah daerah meningkatkan pertumbuhan ekonomi Aceh, yang pada Triwulan II 2025 tercatat 4,82% (YoY) di bawah rata-rata nasional sebesar 5,12% (YoY). Di samping itu juga dapat membantu menurunkan tingkat kemiskinan di masyarakat Aceh. Tingkat kemiskinan di Aceh saat ini berdasarkan data BPS per Maret 2025 berada di angka 12,33%.
Sinergitas antar Lembaga
Untuk membangun sektor UMKM bukan hanya tugas dan tanggung jawab lembaga perbankan semata, bukan hanya kerja sama antara lembaga perbankan dengan pelaku UMKM, akan tetapi wajib mendapatkan dukungan dan kerja sama dengan berbagai pihak. Pihak-pihak yang dapat diajak bersinergi antara lain adalah Pemerintah Daerah di seluruh Aceh melalui Dinas terkait, juga para akademisi, organisasi – organisasi atau kelompok-kelompok yang dibentuk dan membawahi pelaku UMKM, serta organisasi – organisasi kepemudaan. Sebelum kerja sama antar lembaga ini dilaksanakan, terlebih dahulu disusun secara bersama perencanaan yang matang untuk menjadi pedoman bagi para pihak.
BAS dapat mengambil inisiatif menyusun “Naskah Kerjasama Pemberdayaan UMKM di Aceh” dengan Kepala Daerah dan selanjutnya dituangkan di dalam “Petunjuk Teknis” dengan Dinas terkait setempat sesuai segmen usaha UMKM yang akan dibiayai. Di dalam Petunjuk Teknis tersebut dapat berisi, antara lain Ruang Lingkup Kerja sama, Hak dan Kewajiban, Rincian Tugas Para pihak, Sistem Pengawasan, segmen usaha UMKM yang menjadi prioritas untuk dibiayai, dan lain-lain disesuaikan dengan kebutuhan serta disesuaikan dengan kondisi di lapangan.
Bagi BAS banyak sisi positif yang akan diperoleh apabila kerja sama ini dapat berjalan, antara lain pembiayaan akan tepat sasaran, jumlah pembiayaan sesuai dengan kebutuhan, serta dapat meminimalisir pembiayaan gagal atau macet. Karena untuk mengantisipasi pembiayaan yang gagal diperlukan pengawasan bersama.
Apabila program Kerja Sama ini dapat dijalankan dengan terukur dan terpola dengan baik, semua masalah yang terkait dengan kehidupan masyarakat yang saat ini menjadi momok bagi masyarakat Aceh, lambat laun akan hilang. Program kerja sama ini akan menunjukkan, bahwa BAS memberi perhatian dan dukungan secara langsung dan nyata kepada Pemerintah Daerah Provinsi dan Kabupaten/Kota di Aceh, yang notabene adalah pemilik BAS. Hubungan BAS dengan Pemerintah Daerah selalu terjalin erat, berada pada posisi yang saling membantu dan menguntungkan, karena telah bisa saling menyelesaikan masalah. Masalah Pemerintah Daerah adalah dapat meningkatkan pertumbuhan ekonomi Aceh, mengentaskan kemiskinan dan menyejahterakan rakyatnya. Sedangkan masalah BAS adalah dapat berkontribusi menjadi motor (mitra) penggerak program Pemerintah Daerah untuk meningkatkan UMKM, dapat meningkatkan persentase penyaluran UMKM sesuai ketentuan. Di samping itu, yang sangat penting adalah dapat menghapuskan stigma yang dilabelkan kepada BAS selama ini sebagai Bank Kredit Konsumtif bisa dianulir secara nyata.
Terakhir, apabila BAS dan Pemerintah Daerah bersungguh-sungguh dan secara konsisten menjalankan program ini, sudah tentu fungsi BAS dan peranan Pemerintah Daerah dalam memberdayakan dan meningkatkan taraf hidup masyarakat melalui pembiayaan UMKM, akan mendapat sambutan penuh suka cita dari para pelaku UMKM.
Gunakan motto: “Membangun Daerah dan Membantu UMKM, Itu Indah.”
**). Penulis adalah Direktur Kepatuhan Bank Aceh Periode 2006 – 2010
Banda Aceh

Kota Langsa

Aceh Selatan
Aceh Tenggara
Bali

Banten

Bengkulu
DI Yogyakarta
Jakarta Pusat
Jambi
Kalimantan Barat
Kalimantan Selatan
Kalimantan Timur

Kalimantan Utara
Kalimantan Tengah

Lampung
Nusa Tenggara Barat
Palu
Pangkal Pinang
Riau
Sumatera Selatan
Sumatera Utara
Sumatera Barat
Kepulauan Bangka Belitung
Kepulauan Riau
Jawa Barat
Jawa Tengah
Jawa Timur


















Komentar Terbaru