


Oleh: Prof. Dr. Azharsyah Ibrahim, S.E.Ak., M.S.O.M.1
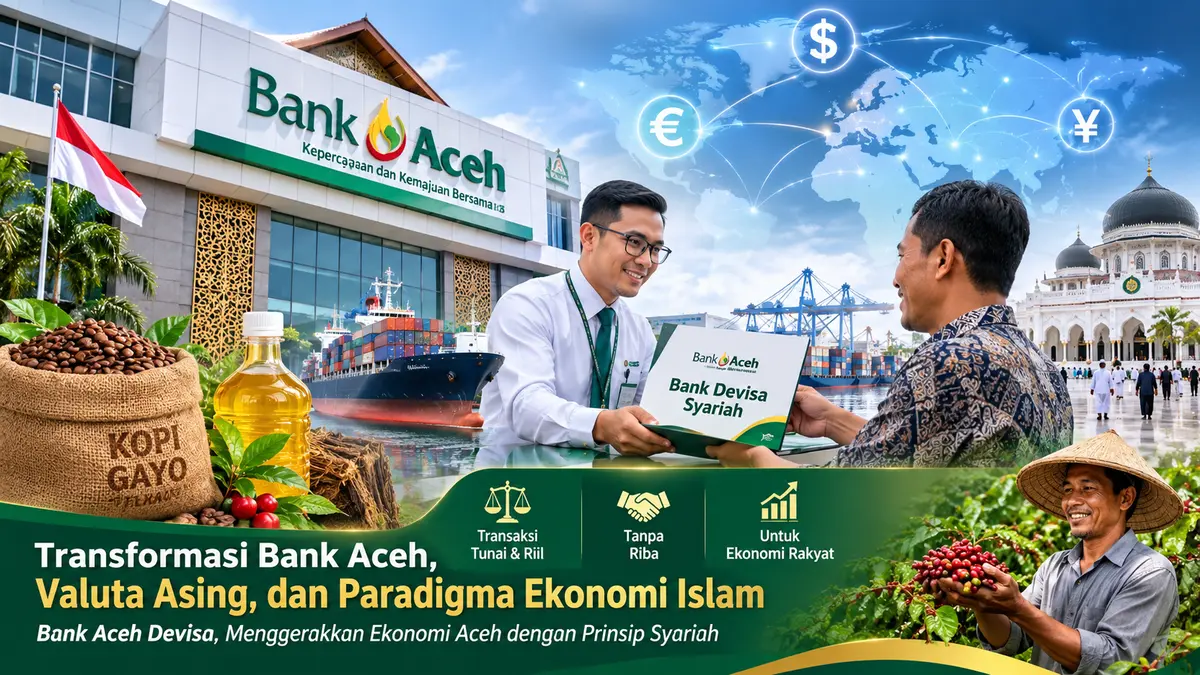
WACANA peningkatan status Bank Aceh Syariah menjadi bank devisa sudah lama bergulir, tetapi belum banyak memperoleh perhatian publik. Diskusi-diskusi yang muncul umumnya berfokus pada aspek modal, aset, dan persyaratan regulator. Padahal ada dimensi lain yang tidak kalah penting dan justru menyentuh identitas bank ini, yaitu kesyariahan transaksi yang kelak digunakan.
Dalam sebuah tulisan di Harian Aceh, 28 Oktober 2026, Khalil Ismail mengingatkan bahwa transformasi ini merupakan keniscayaan historis sekaligus ekonomi. Pandangan tersebut tentu tidak salah karena memiliki argumentasi yang mendasar.
Namun, di samping melihatnya sebagai kebutuhan ekonomi, kita juga perlu melengkapinya dengan paradigma syariah yang menjadi identitas daerah ini dan menjadi prinsip dasar bank syariah.
Sejak didirikan di tahun 1958, Bank Aceh tidak diposisikan sebagai bank biasa karena ia memiliki peran yang melampaui fungsi intermediasi perbankan. Ia adalah instrumen pembangunan daerah yang diharapkan menjadi lokomotif kesejahteraan masyarakat Aceh. Mandat itu kini berhadapan dengan ironi struktural. Aceh memiliki kopi arabika Gayo yang mendunia, minyak nilam berkualitas ekspor, dan hasil laut yang melimpah. Tetapi bank kebanggaan daerah ini belum memiliki fasilitas devisa sendiri.
Eksportir, importir, dan masyarakat yang membutuhkan layanan internasional terpaksa menyandarkan transaksinya pada bank nasional di luar Aceh. Eksportir kopi di Gayo mengurus letter of credit (L/C) melalui bank di Jakarta atau Medan. Keluarga yang mengirim biaya kuliah anaknya di luar negeri menempuh jalur yang sama. Jemaah haji dan umrah pun demikian. Akibatnya, perputaran uang dari hasil bumi Aceh tidak sepenuhnya mengendap di Aceh.
Kondisi ini memicu pelarian modal secara perlahan. Devisa hasil ekspor masuk ke rekening di luar daerah, lalu baru kembali dalam bentuk pembiayaan yang terbatas.
Dalam perspektif ekonomi pembangunan, kondisi tersebut tentu kurang ideal. Karena itu, langkah menuju bank devisa, disamping sebagai bagian dari ekspansi bisnis, ia adalah strategi untuk mengunci likuiditas agar tetap berada di Aceh dan diinvestasikan kembali untuk membiayai usaha mikro, kecil, dan menengah, serta menggerakkan sektor riil.
Persoalannya, ketika bank syariah memasuki ranah valuta asing, yang berubah bukan hanya izin usaha, melainkan cara pandang terhadap uang itu sendiri. Aspek ini menuntut pemahaman yang benar mengenai hakikat uang dan fungsi transaksi valas dalam ekonomi Islam.
Dalam arsitektur konvensional, uang sering diperlakukan sebagai komoditas yang dapat diperjualbelikan seperti barang. Perdagangan valuta asing di pasar global sebagian besar digerakkan oleh motif spekulasi, yaitu meraup keuntungan dari selisih kurs, tanpa perpindahan barang atau jasa yang nyata. Instrumen derivatif seperti forward, swap, dan option dirancang untuk mempertaruhkan fluktuasi nilai tukar di masa depan.
Ekonomi Islam mengembalikan uang pada khitahnya, yaitu sebagai alat tukar dan pengukur nilai, bukan komoditas spekulatif. Dalam fikih muamalah, pertukaran mata uang dikenal dengan istilah ash-sharf. Hukum asalnya adalah mubah, karena Islam menyadari urgensi pertukaran mata uang lintas negara untuk memfasilitasi perdagangan dan memenuhi hajat hidup umat. Namun kebolehan itu dipagari rambu ketat untuk mencegah riba fadhl, yaitu riba karena kelebihan dalam pertukaran barang ribawi sejenis, dan riba nasi’ah, yaitu riba karena penundaan penyerahan.
Syarat mutlak ash-sharf adalah transaksi dilakukan secara tunai dan terjadi serah terima langsung dalam majelis akad, atau transaksi spot. Jika mata uang yang ditukar sejenis, nilainya harus setara tanpa kelebihan. Jika berbeda jenis, misalnya rupiah dengan dolar Amerika Serikat atau riyal Arab Saudi, pertukaran wajib dilakukan berdasarkan kurs riil yang berlaku wajar pada saat transaksi. Prinsip ini tidak serta merta menggugurkan setiap upaya lindung nilai (hedging) dalam aktivitas ekonomi. Fatwa DSN-MUI No. 96/DSN-MUI/IV/2015 menegaskan bahwa
praktik hedging (lindung nilai atau al-tahawwuth al-islami) dalam Islam adalah boleh (mubah), dengan syarat dilakukan untuk kebutuhan nyata (hajah) dan bukan untuk tindakan spekulasi. Aktivitas valuta asing di bank syariah tidak boleh berdiri sendiri sebagai ajang spekulasi unit treasury. Ia harus menjadi fasilitas pendukung bagi pergerakan barang dan jasa yang riil. Karena itu, operasional devisa Bank Aceh harus bertumpu pada transaksi dasar atau underlying transaction yang nyata dan terukur.
Contohnya ketika eksportir kopi Gayo mengirim komoditasnya ke Eropa, Bank Aceh dapat memfasilitasi transaksi itu melalui letter of credit (L/C) ekspor syariah. Berbeda dengan L/C konvensional yang berbasis bunga, L/C syariah dirancang dengan akad wakalah bil ujrah, yaitu perwakilan dengan upah jasa. Akad ini dapat dikombinasikan dengan murabahah atau mudharabah untuk modal kerja produktif kepada eksportir. Dengan skema ini, devisa yang masuk adalah representasi nyata dari nilai kopi yang diekspor, bukan angka fiktif hasil permainan selisih kurs.
Prinsip yang sama juga berlaku untuk remitansi. Transfer dana bagi keluarga yang anaknya kuliah di luar negeri, atau bagi pekerja migran yang mengirim hasil kerjanya, dapat dikelola melalui akad hawalah dan wakalah. Skema ini menjamin kecepatan dan keamanan, tanpa membebani nasabah dengan biaya tersembunyi dan tanpa mengubah transfer menjadi objek spekulasi.
Dari sudut makroekonomi, keharusan adanya underlying transaction memberikan imunitas terhadap ketidakstabilan. Krisis moneter yang berulang kali menghantam perekonomian global kerap dipicu oleh bubble economy. Perputaran uang di sektor finansial jauh lebih masif dibandingkan volume barang yang benar-benar diproduksi di sektor riil. Ketika transaksi devisa hanya diizinkan untuk memfasilitasi perdagangan dan kebutuhan jasa yang konkret, risiko fluktuasi liar akibat hot money dapat diredam.
Transformasi ini sekaligus menjadi ujian bagi tesis ekonomi Islam. Selama ini ekonomi Islam sering dipersepsikan hanya relevan untuk transaksi domestik berskala mikro. Bank Aceh yang menjadi bank devisa dapat membuktikan bahwa sistem ini juga tangguh dalam kompleksitas perdagangan global, justru karena disiplinnya pada sektor riil.
Tentu saja, ujian itu tidak ringan. Manajemen Bank Aceh harus menyiapkan tiga hal secara bersamaan. Pertama, infrastruktur teknologi informasi yang mampu memproses transaksi lintas negara secara cepat dan aman. Kedua, sumber daya manusia yang cakap dalam perbankan internasional sekaligus kokoh pemahaman fikih muamalahnya. Ketiga, jaringan bank koresponden di negara mitra dagang strategis. Ketiganya harus berjalan di bawah pengawasan Dewan Pengawas Syariah yang independen, serta mematuhi ketentuan Bank Indonesia dan Otoritas Jasa Keuangan.
Akan tetapi, seiring dengan itu, edukasi publik menjadi pekerjaan rumah yang harus diselesaikan bersama. Nasabah perlu memahami bahwa bank devisa syariah tidak akan menawarkan produk forex trading untuk spekulasi mata uang. Yang ditawarkan adalah layanan devisa untuk kebutuhan nyata, yaitu ekspor, impor, pendidikan, ibadah, dan investasi. Tanpa edukasi ini, ekspektasi publik bisa melenceng dan bank justru didesak meniru produk konvensional yang tidak sesuai syariah.
Devisa dalam kerangka syariah adalah instrumen pengabdian. Nilai tambah dari transaksi internasional yang dikelola Bank Aceh tidak boleh hanya dinikmati korporasi besar. Ia harus menjadi daya ungkit bagi nelayan, petani kopi, dan pelaku usaha lokal agar berdaulat di tanah sendiri sekaligus kompetitif di pasar dunia. Jika transformasi ini dijalankan dengan disiplin syariah dan keberpihakan pada sektor riil, Bank Aceh tidak hanya naik kelas, tetapi juga meneguhkan jati dirinya sebagai bank yang melayani Aceh dengan cara yang sesuai syariat.***
- Dekan Fakultas Ekonomi dan Bisnis Islam (FEBI) UIN Ar-Raniry, Banda Aceh.[↩]
Banda Aceh

Kota Langsa
Aceh Selatan

Aceh Tenggara
Bali
Banten
Bengkulu
DI Yogyakarta
Jakarta Pusat
Jambi
Kalimantan Barat
Kalimantan Selatan

Kalimantan Timur
Kalimantan Utara
Kalimantan Tengah
Lampung
Nusa Tenggara Barat
Palu
Pangkal Pinang
Riau
Sumatera Selatan
Sumatera Utara
Sumatera Barat
Kepulauan Bangka Belitung
Kepulauan Riau
Jawa Barat
Jawa Tengah
Jawa Timur