




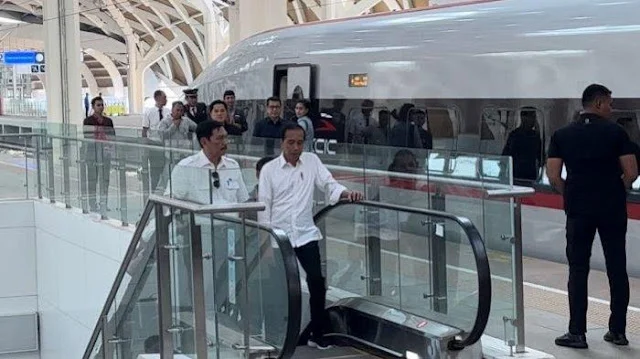
Transparansi sebagai Imperatif Konstitusional: Krisis Identitas Negara
DALAM sistem hukum Indonesia, transparansi bukan sekadar jargon moralitas birokrasi, melainkan imperatif konstitusional. Pasal 27 ayat (1) UUD 1945 menegaskan bahwa “segala warga negara bersamaan kedudukannya di dalam hukum,” dan karenanya, hak atas keterbukaan informasi publik merupakan prasyarat agar hukum tidak menjadi privilese kekuasaan.
Sebagai derivasi normatif, Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dari Korupsi, Kolusi, dan Nepotisme, serta Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik (KIP), mewajibkan setiap badan publik untuk membuka akses informasi demi akuntabilitas.
Prinsip ini juga merupakan instrumen preventif terhadap abuse of power, sebagaimana ditegaskan Transparency International bahwa keterbukaan adalah fondasi dari legal quality decision making.
Namun, dalam praktiknya, proyek Kereta Cepat Jakarta-Bandung (KCJB) alias Whoosh justru menjadi antitesis prinsip transparansi hukum. Sebagai Proyek Strategis Nasional (PSN) yang diatur dalam Peraturan Presiden Nomor 3 Tahun 2016, KCJB telah menjadi laboratorium kegagalan tata kelola negara: membengkaknya biaya proyek dari 6 miliar dolar AS menjadi 7,2 miliar dolar AS, kaburnya jaminan fiskal pemerintah, serta terjadinya mark-up dan kolusi dalam pengadaan menjadi bukti empiris bahwa hukum gagal menjadi mekanisme kontrol terhadap kekuasaan.
Kasus KCJB, karenanya, bukanlah sekadar pelanggaran administratif, melainkan indikasi pelanggaran struktural terhadap prinsip konstitusional transparansi hukum.
Studi Kasus: Dari Ambisi Infrastruktur Menuju Skandal Fiskal
Proyek KCJB diluncurkan tahun 2015 dengan ambisi menghubungkan Jakarta dan Bandung dalam 40 menit perjalanan melalui kecepatan 350 km/jam. Namun sejak awal, proyek ini sarat kontroversi hukum.
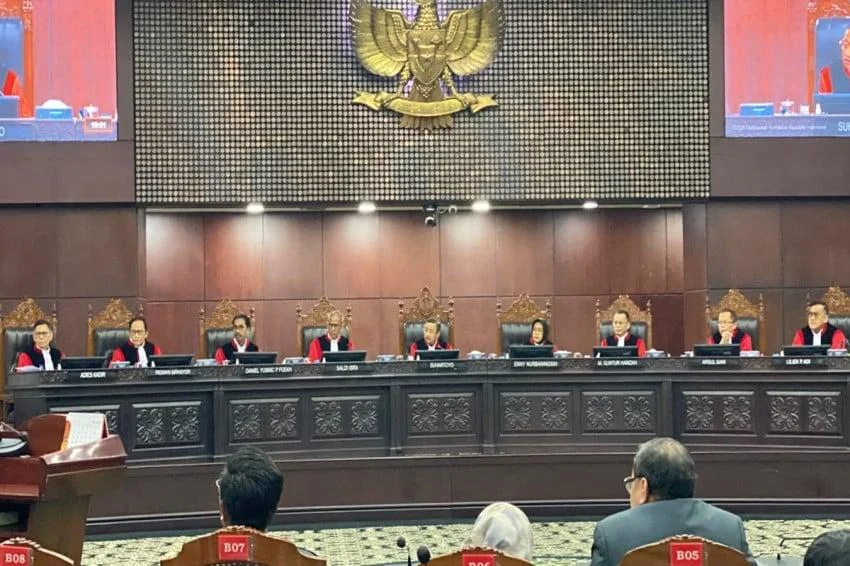
Pemilihan mitra strategis melalui skema konsorsium terbatas (Limited Consortium) yang melibatkan entitas China dilakukan tanpa mekanisme tender terbuka. Padahal, Perpres Nomor 107 Tahun 2015 secara eksplisit mengatur asas efisiensi dan akuntabilitas dalam penyelenggaraan prasarana kereta cepat.
Skema pembiayaan yang diklaim tanpa beban APBN juga terbukti ilusif. Melalui Perpres Nomor 93 Tahun 2021, pemerintah akhirnya memberikan jaminan fiskal melalui PT Penjaminan Infrastruktur Indonesia (PII) terhadap kewajiban PT Kereta Api Indonesia (KAI). Dengan kata lain, risiko keuangan negara disamarkan melalui mekanisme korporatisasi, melanggar Pasal 23 UUD 1945 tentang pengelolaan keuangan negara yang harus terbuka dan bertanggung jawab.
Banda Aceh

Kota Langsa

Aceh Selatan

Aceh Tenggara
Bali

Banten
Bengkulu

DI Yogyakarta
Jakarta Pusat
Jambi
Kalimantan Barat
Kalimantan Selatan
Kalimantan Timur
Kalimantan Utara
Kalimantan Tengah
Lampung
Nusa Tenggara Barat
Palu
Pangkal Pinang
Riau
Sumatera Selatan
Sumatera Utara
Sumatera Barat
Kepulauan Bangka Belitung
Kepulauan Riau
Jawa Barat
Jawa Tengah
Jawa Timur